Assicurazione Kasko: cosa copre e quanto costa
Un incidente con colpa può costarti caro. La Kasko copre i danni alla tua auto: ecco come funziona e cosa valutare prima di sceglierla.

Anche una moto ferma in un garage privato deve generalmente essere assicurata. Per non pagare l’RC durante i periodi di inutilizzo puoi chiedere la sospensione della polizza, fino a 10 mesi per annualità. Esistono inoltre specifiche deroghe per i mezzi non più utilizzabili. Ecco le regole da conoscere, come comportarsi e quali sanzioni si rischiano.
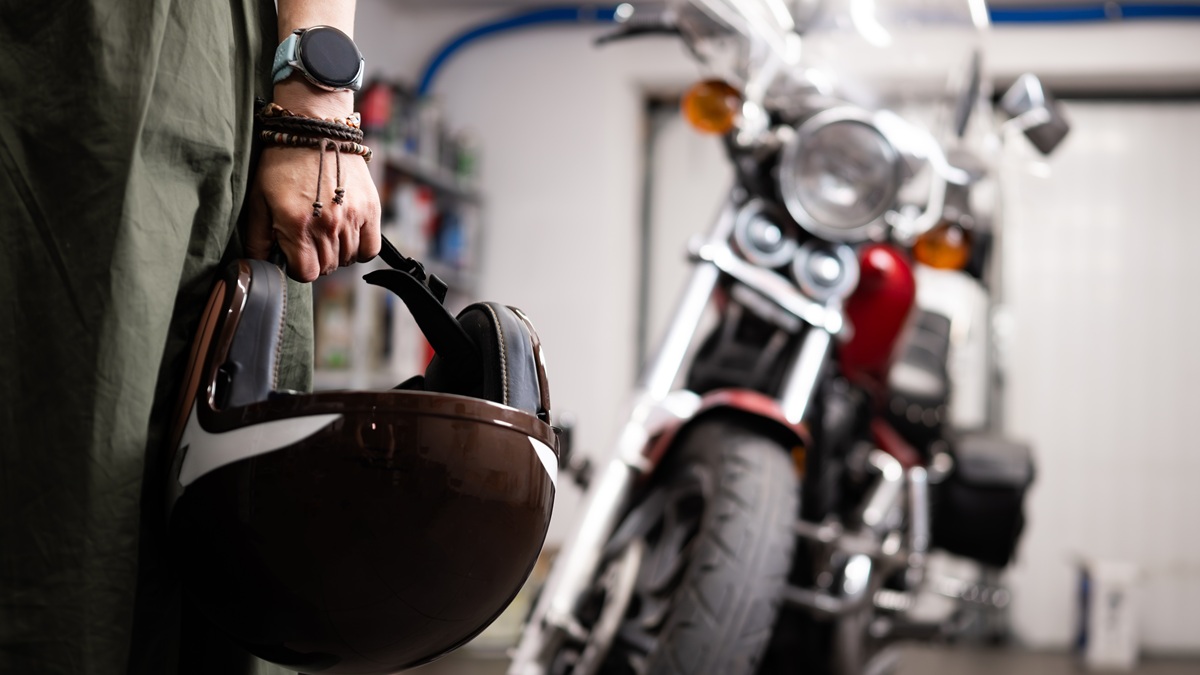
Hai una moto che non usi da mesi, magari da anni, e la tieni chiusa in garage? Il fatto che non circoli non significa che tu possa lasciarla senza assicurazione. Le regole sono cambiate: l’obbligo della RC moto non dipende più soltanto dalla circolazione su strada, ma anche dal fatto che il veicolo possa essere utilizzato come mezzo di trasporto.
In generale, quindi, anche una moto parcheggiata in un garage privato deve essere assicurata. Esistono però alcune eccezioni, per esempio quando si sospende regolarmente la polizza o quando il mezzo è stabilmente inutilizzabile. Vediamo cosa prevede la legge, quando si può evitare di pagare e quali sanzioni si rischiano.
Le regole sull’assicurazione obbligatoria sono cambiate con il decreto legislativo 184/2023, che ha recepito la direttiva europea 2021/2118.
Prima della riforma, l’obbligo di assicurazione era legato alla circolazione sulle strade pubbliche o nelle aree equiparate. Oggi, invece, l’assicurazione è generalmente obbligatoria anche quando il veicolo è fermo, indipendentemente dal luogo in cui si trova, purché mantenga la sua funzione di mezzo di trasporto.
È una novità importante soprattutto per chi utilizza la moto soltanto in alcuni periodi dell’anno, per esempio durante la primavera e l’estate, e la lascia in garage per il resto del tempo.
La legge prevede comunque alcune eccezioni. L’obbligo non si applica, tra gli altri, ai veicoli formalmente ritirati dalla circolazione, a quelli il cui utilizzo è vietato da un provvedimento dell’autorità e ai mezzi stabilmente inidonei all’uso. È inoltre possibile sospendere volontariamente la copertura assicurativa, rispettando le condizioni previste dalla legge.
Un successivo intervento normativo, il decreto legislativo 57/2026, entrato in vigore il 12 maggio 2026, ha precisato le condizioni per escludere dall’obbligo i veicoli non più utilizzabili, rinviando però alcuni dettagli tecnici a provvedimenti successivi.
Se la moto è funzionante, devi generalmente assicurarla anche se la tieni ferma in un garage privato. Non fa differenza che sia parcheggiata in un box chiuso, in un cortile o in un giardino, anche se questi spazi non sono accessibili al pubblico.
Lo chiarisce il Ministero delle Imprese e del Made in Italy (MIMIT): ciò che conta non è il luogo in cui si trova la moto, ma il fatto che possa ancora essere utilizzata come mezzo di trasporto.
E non basta che sia temporaneamente inutilizzabile. Per esempio, una moto con la batteria scarica, senza carburante o con un guasto riparabile resta generalmente soggetta all’obbligo assicurativo. Lo stesso vale per un mezzo che non viene acceso da anni, ma che potrebbe tornare a circolare.
La situazione cambia quando la moto è stabilmente inidonea all’utilizzo. La legge contempla, per esempio, i veicoli privi di parti essenziali, la cui mancanza li renda stabilmente inutilizzabili come mezzi di trasporto.
Attenzione, però: la normativa non specifica ancora quali componenti debbano necessariamente mancare. La loro individuazione è affidata a un apposito decreto del Ministero delle Infrastrutture e dei Trasporti.
La distinzione fondamentale, quindi, è tra una moto semplicemente ferma o temporaneamente guasta e una moto stabilmente inutilizzabile. Solo nel secondo caso può trovare applicazione questa specifica deroga all’obbligo assicurativo.
Tenere una moto senza assicurazione quando la copertura è obbligatoria può comportare una multa anche se il mezzo non viene utilizzato.
La normativa richiama infatti le sanzioni previste dall’articolo 193 del Codice della strada, che stabilisce una sanzione amministrativa da 866 a 3.464 euro.
Per questo, prima di lasciare scadere l’assicurazione di una moto ferma in garage, è importante verificare se si rientra effettivamente in una delle eccezioni previste dalla legge oppure se sia possibile sospendere regolarmente la polizza.
Se sai che non utilizzerai la moto per diversi mesi, la soluzione più pratica è chiedere la sospensione dell’assicurazione. Non basta, infatti, smettere di circolare o lasciare il mezzo in garage: la sospensione deve essere richiesta formalmente alla compagnia assicurativa.
La legge consente di prorogare più volte la sospensione, ma stabilisce una durata massima complessiva:
• 10 mesi per annualità assicurativa per le moto ordinarie;
• 11 mesi per annualità assicurativa per i veicoli d’epoca o di interesse storico e collezionistico iscritti negli appositi registri.
La sospensione permette quindi di evitare di mantenere attiva la copertura nei periodi in cui non si utilizza la moto, rispettando i limiti previsti.
Un’altra possibilità riguarda i mezzi stabilmente inidonei all’utilizzo come veicoli. Come abbiamo visto, però, non è sufficiente che la moto sia vecchia, ferma da molto tempo o abbia un guasto riparabile: deve trattarsi di una condizione stabile e oggettiva.
Infine, l’obbligo assicurativo viene meno anche nelle altre situazioni espressamente previste dalla normativa, per esempio quando il veicolo è stato formalmente ritirato dalla circolazione oppure il suo utilizzo è vietato da un provvedimento dell’autorità.
Se vuoi trovare la tariffa assicurativa più conveniente per la tua moto, Altroconsumo Connect ti aiuta. Con Altroconsumo Connect , il broker assicurativo di Altroconsumo, puoi ottenere tariffe agevolate sulle polizze moto delle compagnie partner. Per confrontare i preventivi utilizza il comparatore online: l’unico servizio che offre un indice di qualità per ogni compagnia, elaborato dagli esperti di Altroconsumo.
Un incidente con colpa può costarti caro. La Kasko copre i danni alla tua auto: ecco come funziona e cosa valutare prima di sceglierla.
Ti hanno rubato l'auto? Scopri cosa fare subito, come presentare la denuncia, comunicare il furto all'assicurazione e ottenere il risarcimento.
Incidente all'estero con auto italiana o straniera? Ecco come funziona il risarcimento e quali procedure seguire nei vari Paesi per essere tutelati.