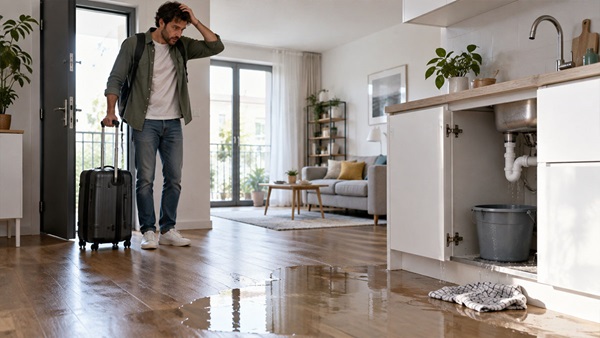
Danni in casa al rientro dalle vacanze: quando interviene la polizza
Rientrare dalle vacanze e trovare un danno in casa può creare seri problemi. Ecco come intervenire e tutelare il risarcimento.

Un incidente con colpa può lasciare a tuo carico anche il conto del carrozziere. La Kasko può coprire i danni alla tua auto, ma non tutti: ecco come funziona, cosa esclude, le differenze con la Mini Kasko e quali costi e limiti valutare prima di sceglierla.
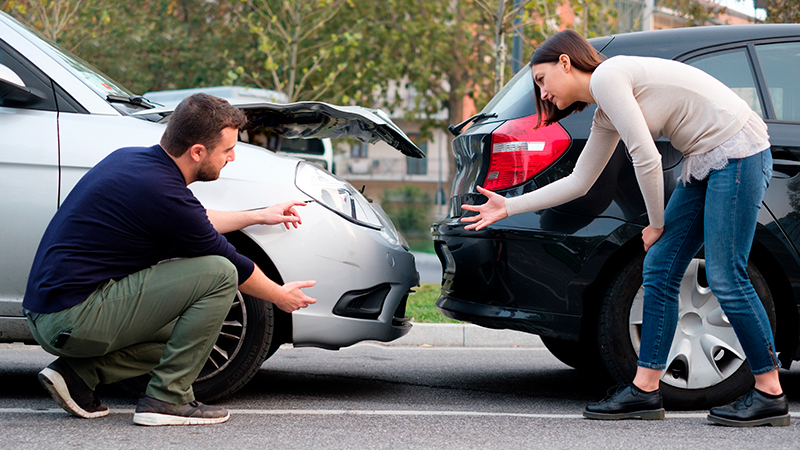
L’assicurazione Kasko è una garanzia accessoria che può essere aggiunta alla RC Auto obbligatoria per proteggere meglio il proprio veicolo. A differenza della responsabilità civile, che copre i danni provocati ad altri, la Kasko serve a coprire anche i danni subiti dal proprio mezzo, compresi quelli causati da un incidente di cui si è responsabili.
Si tratta quindi di una copertura facoltativa, ma utile soprattutto per chi vuole ridurre il rischio di dover pagare di tasca propria la riparazione dell’auto dopo un sinistro, una manovra sbagliata, un urto o un’uscita di strada, nei limiti previsti dal contratto.
L’assicurazione Kasko è una polizza accessoria che si associa all’assicurazione auto o moto. Non sostituisce la RC Auto, che resta obbligatoria, ma la integra con una copertura più ampia sui danni al proprio veicolo.
La differenza principale è questa: la RC Auto copre i danni causati a terzi, mentre la Kasko può coprire anche i danni subiti dal veicolo dell’assicurato. Per esempio, se provochi un tamponamento, la RC Auto risarcisce il conducente del veicolo tamponato; senza Kasko, invece, le riparazioni della tua auto restano normalmente a tuo carico. Con la Kasko, il risarcimento può riguardare anche il tuo veicolo, anche se sei responsabile dell’incidente.
La Kasko completa può coprire anche eventi che non coinvolgono altri veicoli, come urti accidentali, uscite di strada o ribaltamenti. Proprio per questo è una garanzia più ampia rispetto alla sola copertura collisione.
La Kasko non copre qualsiasi danno in modo automatico. Le condizioni cambiano da compagnia a compagnia e vanno sempre lette con attenzione, ma ci sono alcune esclusioni ricorrenti.
In genere, la compagnia può non risarcire il danno se il conducente guidava con patente scaduta, in stato di ebbrezza o sotto l’effetto di sostanze stupefacenti.
Attenzione anche a furto, incendio, eventi atmosferici, atti vandalici e incidenti con animali selvatici: non sempre rientrano nella Kasko. Per questi eventi, di solito, esistono garanzie specifiche da aggiungere alla polizza.
La Mini Kasko, chiamata anche garanzia collisione o polizza collisione, è una versione più limitata della Kasko. Copre i danni alla propria auto quando sono causati da un incidente con coinvolgimento diretto di un altro veicolo, indipendentemente dalla responsabilità.
La Kasko completa, invece, offre una tutela più ampia: può coprire anche i danni causati da collisioni accidentali senza il coinvolgimento di altri veicoli, per esempio per una manovra sbagliata, una distrazione, un urto o un’uscita di strada.
In sintesi, la Mini Kasko costa meno ma copre meno casi; la Kasko completa costa di più, ma protegge il veicolo in un numero maggiore di situazioni. La scelta dipende dal livello di tutela desiderato e dal valore che si attribuisce alla possibilità di essere rimborsati anche quando il danno dipende da una propria manovra o distrazione.
Il costo dell’assicurazione Kasko dipende prima di tutto dal tipo di garanzia scelta. La Mini Kasko ha normalmente un prezzo più contenuto, perché copre solo i danni derivanti da collisione con un altro veicolo. La Kasko completa è più costosa, perché estende la copertura anche ad altri eventi, come urti, uscite di strada o ribaltamenti.
Il prezzo può variare anche in base alle condizioni previste dalla polizza. Prima di sottoscrivere la garanzia, bisogna verificare se sono presenti sottomassimali, franchigie e scoperti. Il sottomassimale è un limite massimo di rimborso per alcune tipologie di danno; la franchigia è una somma che resta comunque a carico dell’assicurato; lo scoperto è una percentuale del danno che non viene rimborsata.
Quindi, quando si valuta quanto costa la Kasko, non bisogna guardare solo al premio finale. Due polizze con prezzo simile possono offrire tutele molto diverse se cambiano franchigia, scoperto, limiti di indennizzo ed esclusioni. Una Kasko apparentemente economica può risultare meno conveniente se lascia a carico dell’assicurato una parte rilevante del danno.
Con Altroconsumo Connect puoi ottenere tariffe agevolate sulle polizze Rc auto delle compagnie partner. Per confrontare i preventivi utilizza il nostro comparatore online: potrai anche aggiungere garanzie extra, come appunto la Kasko, creando la combinazione su misura per le tue esigenze. Il nostro è l’unico servizio che offre un indice di qualità per ogni compagnia, elaborato dagli esperti di Altroconsumo.
Rientrare dalle vacanze e trovare un danno in casa può creare seri problemi. Ecco come intervenire e tutelare il risarcimento.
Le polizze casa chiamate “multirischio”, comprendono la copertura assicurativa per furto, incendio e responsabilità civile. Cosa fare in caso di sinistro,
La polizza RC professionale è obbligatoria per molti iscritti agli albi: cosa copre, cosa esclude e quali clausole controllare.